
ביטוח לאומי: מה הוא מכסה, מה לא, ואיפה הפרטי נכנס
ביטוח לאומי הוא רשת הביטחון הבסיסית של כל תושב ישראל. מה הוא באמת מכסה, איפה הכיסוי נגמר, ומתי נכנס ביטוח פרטי — המדריך המלא.
ביטוח לאומי הוא המוסד הציבורי שגובה מכל תושב ישראל דמי ביטוח, ובתמורה מספק רשת זכויות וקצבאות ברגעים שבהם ההכנסה נפגעת — לידה, פיטורים, נכות, זקנה או תאונת עבודה. זו רצפת הביטחון של המדינה, אבל חשוב להבין משהו מההתחלה: רצפה היא לא תקרה. הקצבאות נועדו למנוע נפילה חופשית, לא לשמר את רמת החיים שהורגלתם אליה.
ההבדל הזה — בין רשת בטיחות מינימלית לבין שמירה על הכנסה — הוא הסיבה שמיליוני ישראלים מחזיקים גם ביטוחים פרטיים לצד ביטוח לאומי. כדי להבין איפה הפרטי נכנס, צריך קודם למפות מה הציבורי באמת נותן.
מה ביטוח לאומי מכסה בפועל
המוסד לביטוח לאומי מחלק זכויות לפי אירועי חיים. חלקן אוטומטיות, חלקן דורשות הגשת תביעה, וכמעט כולן מותנות בתקופת אכשרה — כלומר תקופת תשלום דמי ביטוח לפני שמגיעה הזכאות.
הנה התחומים המרכזיים שבהם ביטוח לאומי מעורב:
- קצבת זקנה — תשלום חודשי מגיל הפרישה, לכל מי שצבר תקופת אכשרה.
- דמי אבטלה — החלפת הכנסה חלקית למי שפוטר או סיים עבודה, לתקופה מוגבלת.
- דמי לידה ומענק לידה — פיצוי על חופשת הלידה ומענק חד-פעמי.
- נכות כללית ונכות מעבודה — קצבה למי שאיבד כושר השתכרות.
- קצבת שאירים — תמיכה במשפחה לאחר פטירת מבוטח.
- הבטחת הכנסה — רשת אחרונה למי שאין לו מקור הכנסה.
איפה הכיסוי נגמר — והפערים מתחילים
הנקודה הקריטית היא גובה הסכומים. קצבה חודשית בסיסית רחוקה מאוד מהכנסה ממוצעת של משק בית ישראלי. מי שהתרגל להוצאות של משכנתא, חינוך ורכב, יגלה שהקצבה מכסה חלק קטן בלבד.
ביטוח לאומי
- ✓זכות בסיסית לכל תושב
- ✓אין חיתום רפואי
- ✓גבייה לפי הכנסה
מגבלות הכיסוי
- ✕סכומים נמוכים יחסית
- ✕תקופות אכשרה והמתנה
- ✕לא משמר רמת חיים
כאן בדיוק נכנסים הביטוחים הפרטיים. מי שרוצה לשמר אחוז גבוה מהשכר במקרה של פגיעה בכושר העבודה פונה לרוב לביטוח אובדן כושר עבודה, שמשלים את הפער מעבר לקצבת הנכות של ביטוח לאומי. ההבדל בין שני העולמות — הציבורי והפרטי — מפורט במדריך על פנסיית נכות מול ביטוח אכ״ע.
ביטוח בריאות: מה המדינה נותנת ומה משלימים
סל הבריאות הממלכתי ניתן דרך קופות החולים ולא ישירות דרך ביטוח לאומי, אך ביטוח לאומי הוא זה שגובה את דמי ביטוח הבריאות ומעביר אותם לקופות. הסל מכסה טיפולים רפואיים רבים, אך לא הכול: תרופות מחוץ לסל, ניתוחים פרטיים, רופא לבחירה והשתלות בחו״ל נמצאים לרוב מחוץ לגבולותיו.
לכן רבים מוסיפים שכבות: שירותי בריאות נוספים (שב״ן) של הקופה, ומעליהם ביטוח בריאות פרטי. ההבדל בין שתי השכבות האלה מהותי, וכדאי להבין מה כל אחת נותנת לפני שמשלמים על שתיהן. לפני רכישת כיסוי נוסף, שווה לבדוק את ההחזרים שמגיעים מקופת החולים ומהביטוח הפרטי כדי לא לשלם פעמיים.
איפה ביטוח לאומי לא נוגע בכלל: רכב ודירה
יש תחומים שלמים שבהם ביטוח לאומי לא מעורב — והבלבול נפוץ. ביטוח לאומי לא מכסה נזק לרכב או לרכוש.
ביטוח רכב מתחלק לשלושה: ביטוח חובה שמכסה נזקי גוף לנהג ולנפגעים ומחויב בחוק, ביטוח צד ג׳ שמכסה נזק שגרמתם לרכב אחר, וביטוח מקיף שמוסיף גם את הנזק לרכב שלכם. חשוב להבחין: אם נפגעתם בתאונת דרכים כהולכי רגל או נהגים, הפיצוי מגיע דרך חוק הפיצויים ולא דרך קצבאות ביטוח לאומי הרגילות. מי שרוצה להבין את ההבדלים ולחסוך, יכול לקרוא על השוואת ביטוח רכב נכונה.
ביטוח דירה הוא עולם נפרד לגמרי. נזקי מים, שריפה, פריצה או רעידת אדמה אינם באחריות המדינה — אלא של פוליסת ביטוח דירה פרטית בלבד. כאן אין רשת ציבורית, והאחריות על הכיסוי היא על בעל הנכס.
טבלה: מי אחראי על מה
| אירוע | ביטוח לאומי | ביטוח פרטי |
|---|---|---|
| אובדן הכנסה בזקנה | קצבת זקנה בסיסית | פנסיה ותגמולים |
| פגיעה בכושר עבודה | קצבת נכות | אובדן כושר עבודה |
| טיפול רפואי | סל בריאות (דרך הקופה) | שב״ן וביטוח בריאות |
| נזק לרכב | לא מכוסה | ביטוח רכב |
| נזק לדירה | לא מכוסה | ביטוח דירה |
| פטירת מפרנס | קצבת שאירים | ביטוח חיים (ריסק) |
כמה אתם משלמים — ולאן זה הולך
דמי ביטוח לאומי נגבים כאחוז מההכנסה, עם מדרגות שונות לשכירים ולעצמאים. זהו תשלום חובה, בניגוד לביטוחים פרטיים שהם בחירה. המידע הרשמי המלא על שיעורי הגבייה והזכויות מתפרסם באתר רשות שוק ההון, ביטוח וחיסכון ובאתרי המוסד לביטוח לאומי.
מכיוון שהחלק הפרטי של ההגנה שלכם מנוהל לרוב דרך קרנות פנסיה וביטוחים, שווה לבדוק מדי פעם את התמונה הכוללת. כלים כמו בדיקת פנסיה וביטוח AI מאפשרים למפות מה כבר יש לכם, ונטו צ׳ק לבדיקת דמי ניהול חושף כמה אתם משלמים בפועל על המוצרים הפרטיים.
איך בונים תמונה שלמה
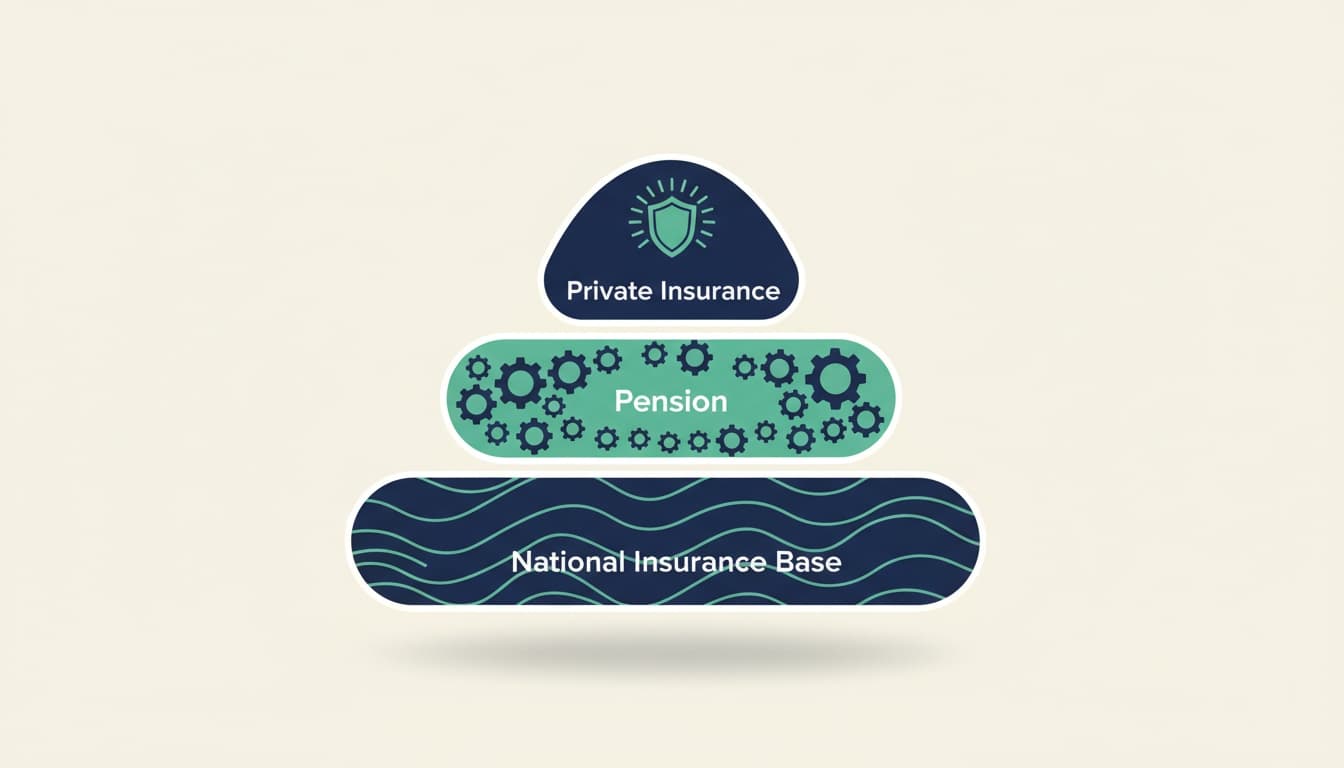
הדרך לחשוב על זה היא בשכבות. ביטוח לאומי הוא הרצפה — קיים אוטומטית, מכסה את הבסיס. מעליו, הפנסיה והביטוחים דרך מקום העבודה. ומעליהם, ביטוחים פרטיים שנרכשים לפי הצורך האישי. מי שמסתכל רק על שכבה אחת מסתכן בכפל ביטוחים מצד אחד, או בפערים מסוכנים מצד שני. מיפוי של כל השכבות יחד, אחת לכמה שנים, הוא מה שמונע את שתי הטעויות. אפשר להתחיל מכל המדריכים בביטוח כדי להבין איזו שכבה חסרה.
שאלות נפוצות
האם ביטוח לאומי מכסה נזק לרכב או לדירה?+
לא. ביטוח לאומי עוסק בקצבאות וזכויות סוציאליות הקשורות להכנסה ולבריאות. נזק לרכב מכוסה דרך ביטוח רכב, ונזק לדירה דרך ביטוח דירה — שניהם ביטוחים פרטיים נפרדים לחלוטין.
האם קצבת ביטוח לאומי מספיקה לשמר את רמת החיים?+
ברוב המקרים לא. הקצבאות נועדו לספק רצפת ביטחון בסיסית, והסכומים נמוכים יחסית להכנסה ממוצעת. הפער הזה הוא הסיבה שרבים מוסיפים ביטוחים פרטיים כמו אובדן כושר עבודה או ביטוח חיים.
האם משלמים לביטוח לאומי גם אם יש ביטוח פרטי?+
כן. דמי ביטוח לאומי הם תשלום חובה לכל תושב, ללא קשר לביטוחים פרטיים שברשותכם. הביטוחים הפרטיים הם שכבה נוספת מעל הכיסוי הציבורי, לא תחליף לו.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.


