
ריבית בנק ישראל — איך היא משפיעה על ההשקעות והכסף שלך
ריבית בנק ישראל קובעת כמה עולה כסף במשק, ומשפיעה ישירות על פיקדונות, מניות ואג״ח. מדריך מלא איך הריבית זזה והאם היא משנה את ההשקעות שלך.
ריבית בנק ישראל היא שער הריבית שהבנק המרכזי קובע כדי לווסת את כמות הכסף והאשראי במשק — והיא נקודת ההתחלה שממנה נגזרים כמעט כל מחירי הכסף שאתם פוגשים: ריבית המשכנתא, הריבית על הפיקדון, התשואה בקרן הכספית, ואפילו מצב הרוח בשוק המניות.
הבנק מפרסם את החלטת הריבית מספר פעמים בשנה. כל שינוי של 0.25% נשמע זניח, אבל הוא מגלגל שרשרת שלמה של תגובות במשק. מי שמבין את המנגנון מפסיק להיבהל מכותרות ומתחיל להבין מה באמת משתנה בכיס שלו.
מה זו בעצם ריבית בנק ישראל
כשבנק מסחרי רוצה לווֹת כסף לטווח קצר, הוא פונה לבנק המרכזי. הריבית שבנק ישראל גובה על הכסף הזה היא "ריבית הבסיס". משם זה מתגלגל: הבנקים המסחריים גובים ממך יותר, ומשלמים לך על הפיקדון קצת פחות.
המטרה המרכזית של הכלי הזה היא יציבות מחירים — כלומר ריסון האינפלציה. בנק ישראל מגדיר יעד אינפלציה של 1%–3% בשנה. כשהמחירים עולים מהר מדי, העלאת ריבית מייקרת את הכסף, מצננת צריכה ואשראי, ובולמת את העלייה. כשהמשק מאט, הורדת ריבית מוזילה כסף ומעודדת פעילות.
למה זה נוגע דווקא להשקעות שלך
כאן מתחיל החלק המעניין. הריבית היא לא רק עניין של משכנתאות — היא משנה את כל מאזן הכוחות בין אפיקי ההשקעה השונים.
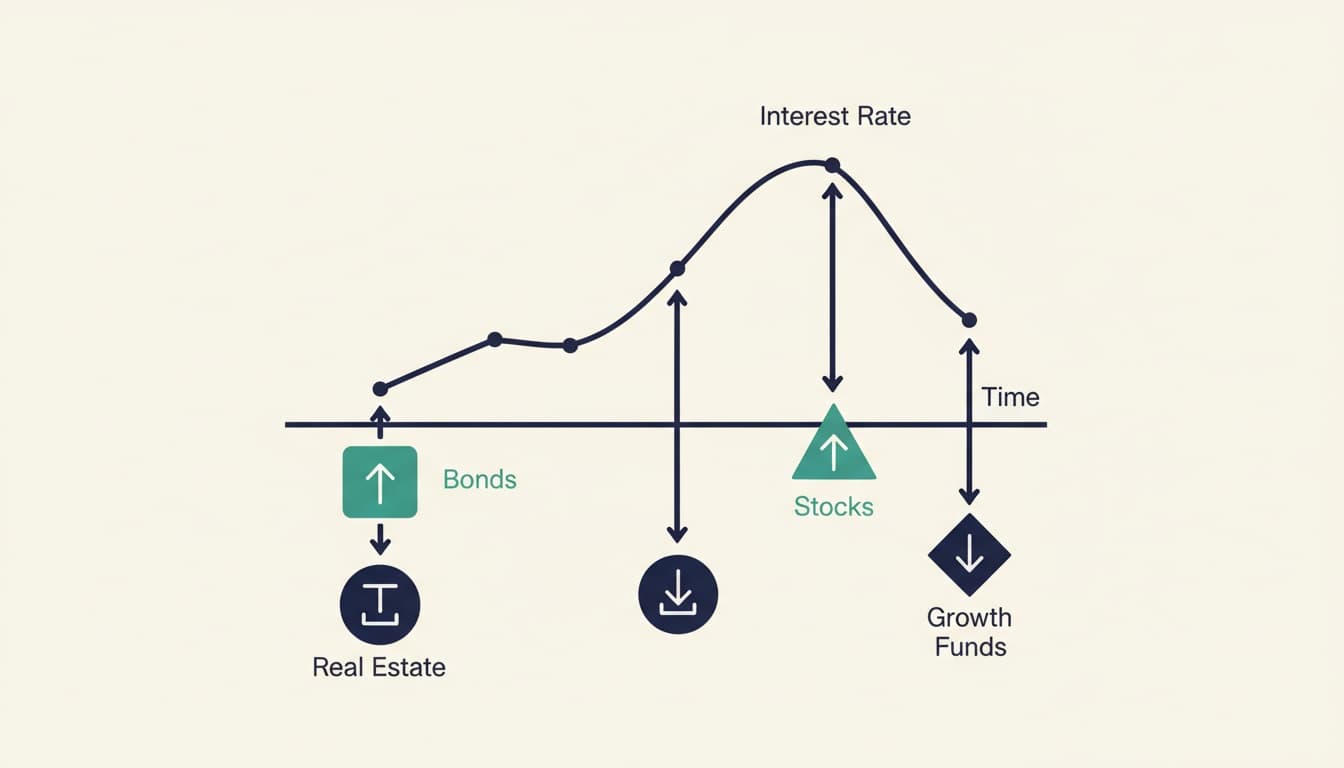
כשהריבית גבוהה, אפיקים "סולידיים" הופכים אטרקטיביים. פיקדון בבנק או קרן כספית מציעים תשואה נאה בסיכון נמוך, ולכן חלק מהכסף זורם לשם במקום לשוק המניות. אפשר להבין את ההיגיון דרך ההשוואה בין פיקדון בנקאי להשקעה בשוק ההון, ולראות למה כשהריבית מטפסת, המשוואה משתנה.
כשהריבית נמוכה, קורה ההפך: הכסף ה"בטוח" כמעט לא מניב, ומשקיעים מחפשים תשואה גבוהה יותר בשוק ההון. זו אחת הסיבות ששווקי מניות נוטים לעלות בסביבות ריבית נמוכה.
ריבית נמוכה
- ✓אשראי זול
- ✓תמריץ להשקעה בשוק ההון
- ✓אג״ח קיימות עולות בערכן
- ✓פיקדונות מניבים מעט
ריבית גבוהה
- ✕אשראי יקר
- ✕פיקדונות וקרנות כספיות אטרקטיביים
- ✕אג״ח חדשות משלמות יותר
- ✕לחץ על מניות צמיחה
הקשר בין ריבית לשוק האג״ח
זה המקום שבו הרבה אנשים מתבלבלים. מחירי האג״ח והריבית נעים בכיוונים הפוכים. אם קניתם אג״ח שמשלמת 3% ריבית, ואז בנק ישראל מעלה את הריבית — אג״ח חדשות ישלמו יותר, ולכן האג״ח הישנה שלכם שווה פחות בשוק. כדי להבין את זה לעומק אפשר לקרוא על ההבדל בין אג״ח למניות ואיך כל אחת מהן מגיבה לסביבת הריבית.
באופן כללי, ככל שמשך החיים של האג״ח ארוך יותר, כך היא רגישה יותר לשינויי ריבית. זו נקודה שמשקיעים בהשקעות לטווח ארוך נוטים לשים לב אליה כשהם בוחרים בין אג״ח קצרות לארוכות.
ריבית ומניות דיבידנד — קשר עדין
מניות דיבידנד הן דוגמה טובה לרגישות לריבית. כשהריבית נמוכה, משקיעים שמחפשים הכנסה שוטפת נוטים למניות שמחלקות רווחים, כי האלטרנטיבה הסולידית מניבה מעט. כשהריבית עולה, פיקדון או קרן כספית מתחרים על אותו כסף, והלחץ על מניות הדיבידנד יכול לגדול. מי שרוצה להבין איך חלוקת הרווחים עובדת ולמה המניה יורדת ביום התשלום, ימצא שם את התמונה המלאה.
איפה כדאי להשקיע כסף בסביבת ריבית משתנה
השאלה "איפה כדאי להשקיע כסף" לא מקבלת תשובה אחת קבועה — היא תלויה בסביבת הריבית, בפרופיל הסיכון ובטווח הזמן. בתקופות של ריבית גבוהה, יש הנותנים משקל גדול יותר לקרן כספית ולפיקדונות עבור הכסף ה"עומד". בתקופות של ריבית נמוכה, חלק מהמשקיעים מסיטים משקל חזרה לשוק המניות.
נקודה חשובה: ניסיון "לתזמן" את השוק לפי תחזיות ריבית נחשב למשימה קשה גם למקצוענים. רבים בוחרים גישה של פיזור והשקעה שיטתית לאורך זמן, במקום לנחש את המהלך הבא של הבנק המרכזי.
| אפיק | התנהגות בריבית עולה | התנהגות בריבית יורדת |
|---|---|---|
| פיקדון / קרן כספית | תשואה עולה | תשואה יורדת |
| אג״ח קיימות | מחיר יורד | מחיר עולה |
| מניות צמיחה | לחץ כלפי מטה | רוח גבית |
| מניות דיבידנד | תחרות מצד פיקדונות | אטרקטיביות יחסית |
כדי להמחיש כמה סביבת הריבית משפיעה על צבירה לאורך שנים, אפשר לשחק עם מחשבון ריבית דריבית ולראות איך הפרש של אחוז אחד בתשואה השנתית מצטבר לסכומים משמעותיים.
מה עושים עם המידע הזה בפועל
הבנת ריבית בנק ישראל לא נועדה כדי לחזות את ההחלטה הבאה, אלא כדי להבין את ההקשר שבו ההשקעות בשוק ההון פועלות. כשאתם רואים שהבנק העלה ריבית, אתם יודעים למה הפיקדון פתאום מפתה יותר ולמה אג״ח בתיק ירדו. כשהריבית יורדת, אתם מבינים את הרוח הגבית למניות.
מי שבונה תיק מתחשב בכך שהריבית היא מחזורית — היא עולה ויורדת לאורך השנים. בניית תיק שמחולק נכון בין אפיקים נבדלים מפחיתה את התלות בכיוון שבו הריבית תנוע. אפשר לקרוא עוד על עקרונות הפיזור שמפחיתים סיכון כבסיס לגישה כזו, ולמי שרק מתחיל — שוק ההון למתחילים, צעד אחר צעד מסביר את הצעדים הראשונים.
הריבית היא רקע, לא תוכנית. היא קובעת את מזג האוויר הכלכלי, אבל מה שלובשים — כלומר איך בונים את התיק — נשאר החלטה אישית שתלויה בטווח הזמן ובסיבולת הסיכון של כל אחד.
שאלות נפוצות
כל כמה זמן משתנה ריבית בנק ישראל?+
בנק ישראל מקיים מספר החלטות ריבית מתוכננות בשנה (כ-8 החלטות, להמחשה). בכל החלטה הוועדה המוניטרית יכולה להעלות, להוריד או להשאיר את הריבית ללא שינוי, בהתאם למצב האינפלציה והפעילות במשק.
האם כדאי לעבור לפיקדון כשהריבית עולה?+
זו שאלה של כדאיות אישית, ואין לה תשובה אחת. כשהריבית עולה פיקדונות וקרנות כספיות מניבים יותר, אך חשוב להשוות לתשואה הריאלית אחרי אינפלציה ומס, ולהתאים את ההחלטה לטווח הזמן ולפרופיל הסיכון.
למה שוק המניות יורד כשהריבית עולה?+
העלאת ריבית מייקרת אשראי לחברות, מקטינה את ערכם של רווחים עתידיים בחישוב ההיוון, והופכת אפיקים סולידיים לאטרקטיביים יותר. השילוב הזה יוצר לעיתים לחץ כלפי מטה על מחירי המניות, במיוחד מניות צמיחה.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.


