ביטוח חיים למשכנתא — איך מחשבים את הפרמיה ומה קובע את המחיר
ביטוח חיים למשכנתא הוא תנאי של הבנק לאישור ההלוואה. מדריך פרקטי: איך נקבעת הפרמיה, מה משפיע על המחיר, ואיך משווים בין חברות (נכון ל-2026).
ביטוח חיים למשכנתא הוא פוליסה שהבנק דורש כתנאי לשחרור הכסף, והיא מבטיחה שאם אחד הלווים ילך לעולמו, חברת הביטוח תסלק את יתרת ההלוואה מול הבנק — כך שהמשפחה נשארת עם הדירה בלי חוב. זו לא גחמה של הבנק אלא דרישה כמעט אוניברסלית בכל משכנתא, גם במשכנתא לדירה ראשונה וגם בהלוואה למשקיעים.
ההבדל בין מי שמשלם 80 ש״ח לחודש למי שמשלם 250 ש״ח על אותה הלוואה בדיוק נובע כמעט תמיד מהיכן קנו את הביטוח — לא מהבנק ולא מגובה הריבית.
מה בעצם מכסה ביטוח חיים למשכנתא
הפוליסה מכסה את יתרת ההלוואה בכל רגע נתון. כלומר, הכיסוי יורד עם השנים — ככל שמחזירים את הקרן, סכום הביטוח קטן. זו הסיבה שמדובר ב"ביטוח חיים יורד" (ריסק מתפחת) ולא בפוליסת חיים רגילה בסכום קבוע.
כשיש שני לווים, נהוג לבטח כל אחד בחלקו היחסי מההחזר, או את שניהם ב-100% (כיסוי כפול). ההבדל משמעותי: כיסוי מלא לשניהם מייקר את הפרמיה אך מבטיח סילוק מלא של החוב גם אם נפטר בן הזוג שתרומתו להכנסה קטנה יותר.
מה קובע את גובה הפרמיה
שלושה גורמים עיקריים מרכיבים את המחיר, ואף אחד מהם אינו קשור לבנק שבו נלקחה המשכנתא:
גיל הוא הפרמטר הדומיננטי. לווה בן 30 ישלם חלק קטן ממה שישלם לווה בן 55 על אותו סכום, כי ההסתברות הביטוחית שונה לחלוטין. לכן גם במשכנתא בגיל מבוגר רכיב הביטוח הופך למשמעותי בהחזר הכולל.
מעשנים משלמים בדרך כלל בין 50% ל-100% יותר ממי שאינו מעשן. הצהרת בריאות כנה היא קריטית — אי-גילוי של מצב רפואי קיים עלול לשמש עילה לדחיית תביעה בעתיד.
דוגמת מספרים להמחשה
נניח זוג בני 34, משכנתא של 1,200,000 ש״ח ל-25 שנה. כך עשוי להיראות פער המחירים בין קנייה בבנק לבין קנייה בחברה חיצונית:
| מקור הביטוח | פרמיה חודשית (להמחשה) | עלות מצטברת ל-25 שנה |
|---|---|---|
| סוכן הבנק | כ-180 ש״ח | כ-54,000 ש״ח |
| חברת ביטוח ישירה | כ-95 ש״ח | כ-28,500 ש״ח |
| פער | כ-85 ש״ח/חודש | כ-25,500 ש״ח |
הפער המצטבר של עשרות אלפי שקלים הוא הסיבה שבדיקת מחירים לפני החתימה נחשבת לאחד המהלכים המשתלמים בכל תהליך לקיחת המשכנתא — בדומה בחשיבותה להשוואת ריבית משכנתא בין בנקים.
הבנק מול חברה חיצונית — מה ההבדל
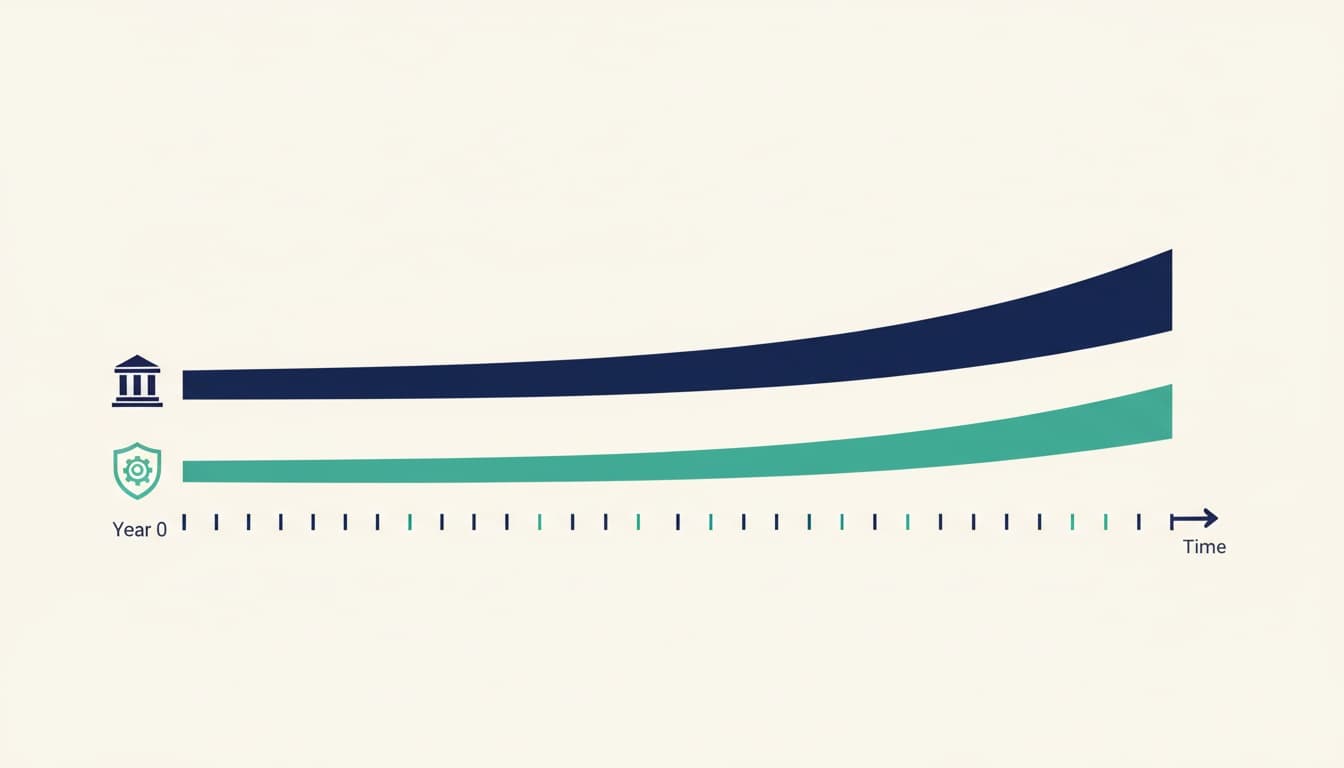
הבנק רשאי לדרוש ביטוח חיים, אך אינו רשאי לחייב לקנות אותו דווקא דרכו. על פי הנחיות בנק ישראל, ללווה הזכות להביא פוליסה מכל חברה שיבחר, כל עוד היא עומדת בתנאי השעבוד לטובת הבנק.
חברת ביטוח חיצונית
- ✓פרמיה נמוכה יותר בדרך כלל
- ✓אפשרות להשוות בין מספר חברות
- ✓ניתן לעבור חברה גם אחרי החתימה
סוכן הבנק
- ✕נוחות — הכל במקום אחד
- ✕פרמיה גבוהה לרוב
- ✕פחות גמישות לשינוי
יש הבוחרים לקנות דרך הבנק בשל הנוחות ולוח הזמנים הצפוף לפני החתימה, ויש המעדיפים להקדים ולסגור פוליסה חיצונית מראש. המעבר אפשרי גם בשלב מאוחר יותר — הורדת הפרמיה אינה נעולה לרגע לקיחת ההלוואה.
איך זה מתחבר להחזר החודשי הכולל
רבים מתכננים את ההחזר החודשי של המשכנתא לפי טבלת הסילוקין בלבד ושוכחים שהביטוח נוסף עליו. על הלוואה טיפוסית, ביטוח חיים ומבנה יחד יכולים להוסיף 150–300 ש״ח לחודש.
כשבוחנים יחס ההחזר להכנסה שהבנק מאשר, רכיב הביטוח לרוב אינו נכלל בחישוב הרשמי — אך הוא בהחלט יורגש בתזרים החודשי האמיתי. שימוש במחשבון משכנתא עוזר לראות את ההחזר הבסיסי, אך כדאי להוסיף ידנית את הפרמיה כדי לקבל תמונה מלאה.
נקודות שחשוב לבדוק לפני החתימה
מעבר למחיר, יש הבודקים את תנאי הפוליסה עצמם: האם יש תקופת אכשרה, מה ההחרגות הרפואיות, והאם הכיסוי צמוד למדד. פוליסה צמודה מתייקרת עם הזמן בהתאם לעליית יתרת החוב הצמודה במסלולים צמודי-מדד.
מי שלוקח משכנתא לדירה ראשונה בדרך כלל נתקל בביטוח החיים לראשונה ברגע החתימה — שלב לחוץ שבו קשה להשוות. היערכות מוקדמת, עוד לפני מועד החתימה בבנק, מאפשרת לקבל הצעות בנחת ולבחור בלי לחץ זמן.
שאלות נפוצות
האם חובה לקנות ביטוח חיים דרך הבנק שנותן את המשכנתא?+
לא. הבנק רשאי לדרוש ביטוח חיים כתנאי להלוואה, אך אינו רשאי לחייב לרכוש אותו דרכו. ללווה הזכות להביא פוליסה מכל חברת ביטוח, כל עוד היא משועבדת לטובת הבנק. לרוב פוליסה חיצונית זולה יותר מזו של סוכן הבנק.
מה קורה לביטוח אם מסיימים להחזיר את המשכנתא מוקדם?+
כשההלוואה נפרעת במלואה, הצורך בביטוח החיים הצמוד אליה מסתיים וניתן לבטל את הפוליסה. בביטוח חיים יורד הכיסוי ממילא יורד בהתאם ליתרת החוב, כך שככל שמתקדמים בהחזר, סכום הביטוח והפרמיה קטנים.
האם כדאי לקנות כיסוי מלא לשני בני הזוג?+
זו שאלת כדאיות אישית. כיסוי מלא לשניהם (100% לכל אחד) מבטיח סילוק מלא של החוב גם אם נפטר בן הזוג בעל ההכנסה הנמוכה יותר, אך מייקר את הפרמיה. יש הבוחרים בכיסוי יחסי לפי חלקו של כל אחד בהחזר כדי להוזיל עלות.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.