
תשלומי ביטוח לאומי — מה מקבלים בתמורה ואיך זה מתחבר לפנסיה
תשלומי ביטוח לאומי הם לא רק ניכוי מהשכר — הם מזכים בקצבאות ובזכויות. מדריך שמסביר לאן הכסף הולך, מה מקבלים בתמורה ואיך זה נפגש עם קרן פנסיה.
תשלומי ביטוח לאומי הם התשלום החודשי שכל תושב ישראל מפריש למוסד לביטוח לאומי, וזה בדיוק מה שמזכה אותו בקצבאות ובזכויות לאורך החיים. הרבה אנשים רואים את השורה הזו בתלוש ומניחים שמדובר בעוד מס שנעלם — אבל בפועל זו מערכת ביטוח הדדית: אתה משלם היום, וכשמתרחש אירוע (לידה, אבטלה, פרישה, נכות) המערכת משלמת לך.
לאן הולך הכסף בתשלומי ביטוח לאומי
התשלום מתחלק לשני רכיבים: דמי ביטוח לאומי ודמי ביטוח בריאות. דמי הבריאות עוברים לקופות החולים, ודמי הביטוח הלאומי מממנים את מערך הקצבאות. השיעור מדורג — יש שיעור מופחת על החלק הראשון של השכר ושיעור מלא על החלק שמעליו (נכון ל-2026).
החלוקה הזו משמעותית: מי שמשתכר שכר נמוך משלם אחוז קטן יותר מסך שכרו, ומי שמשתכר יותר משלם אחוז גבוה יותר על החלק העליון. את המנגנון המדויק, כולל התקרה החודשית, אפשר לראות במדריך על ביטוח לאומי תשלומים וכמה מנכים מהשכר.
מה מקבלים בתמורה
כאן נמצא הערך האמיתי. התשלום החודשי פותח דלת לעשרות זכויות, שרובן נכנסות לתוקף רק כשמתקיים אירוע מזכה:
| אירוע בחיים | הקצבה הרלוונטית |
|---|---|
| פרישה מעבודה | קצבת זקנה |
| פיטורים / סיום עבודה | דמי אבטלה |
| לידה | דמי לידה |
| ירידה ביכולת התפקוד | קצבת נכות כללית |
| פטירת מפרנס | קצבת שאירים |
| גידול ילדים | קצבת ילדים |
הנקודה החשובה: רבים לא מודעים שהם צברו זכאות. אדם ששילם דמי ביטוח במשך שנים והפך למובטל לא תמיד יודע שתקופת התשלום היא בדיוק מה שקובעת את זכאותו לדמי אבטלה ואת גובהם.
איפה זה נפגש עם קצבת זקנה
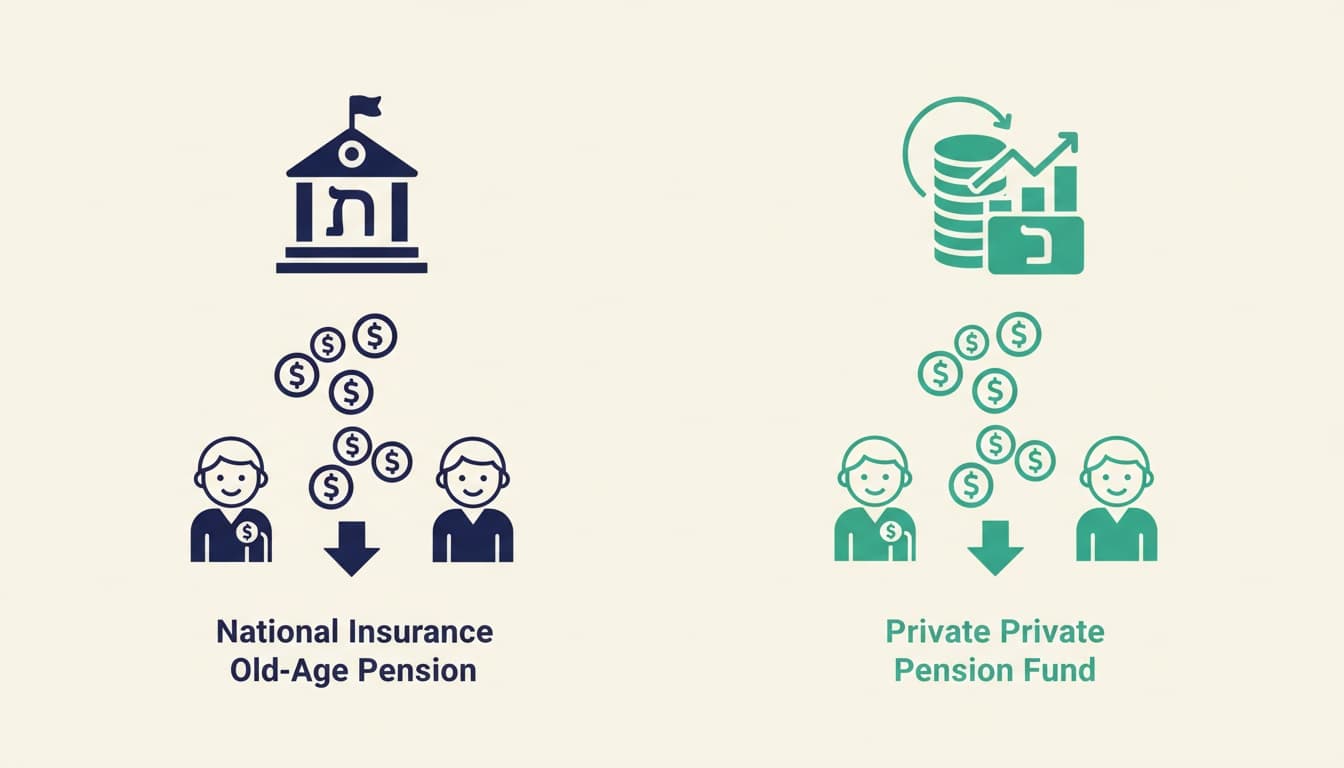
זה החלק שמבלבל הכי הרבה אנשים. קצבת הזקנה של הביטוח הלאומי היא רכיב אחד; קרן פנסיה או פנסיה תקציבית הן רכיב אחר לחלוטין. שניהם משלמים בפרישה, אבל ממקורות שונים ובלוגיקה שונה.
קצבת זקנה (ביטוח לאומי)
- ✓מבוססת על תשלומי דמי הביטוח לאורך השנים
- ✓סכום קבוע יחסית לכל אזרח ותיק
- ✓משולמת מהמוסד לביטוח לאומי
- ✓לא תלויה בשוק ההון
קרן פנסיה
- ✓מבוססת על צבירה אישית שלך ושל המעסיק
- ✓הסכום תלוי בגובה ההפקדות ובתשואה
- ✓מנוהלת בגוף פנסיוני פרטי
- ✓מושפעת מדמי ניהול ומשוק ההון
להמחשה: אדם שפרש עשוי לקבל קצבת זקנה בסכום בסיסי של כמה אלפי שקלים בחודש (נכון ל-2026), ובמקביל קצבה מקרן הפנסיה שנבנתה מההפקדות שלו. שני התשלומים מצטברים — הם לא מבטלים זה את זה. הבסיס לחישוב קצבת זקנה סכום מפורט אצל המוסד עצמו, ואפשר לקרוא עליו יותר לעומק במדריך קצבת זקנה — מושגי יסוד.
עצמאים, שכירים ומי שביניהם
אצל שכיר, המעסיק מנכה את דמי הביטוח מהתלוש ומעביר גם חלק משלו. אצל עצמאי, האחריות המלאה על ההסדרה והתשלום מוטלת עליו — הוא נדרש לפתוח תיק ולשלם מקדמות לפי הכנסתו המשוערת. מי שעובר בין מעמדים (למשל שכיר שהופך לעצמאי) חשוף לפערי כיסוי אם לא מסדיר את המעבר בזמן.
למי שמנהל שיחות מול המוסד, ריכוז מספרי הטלפון של הביטוח הלאומי חוסך זמן רב, שכן חלוקת הענפים בין המחלקות אינה תמיד אינטואיטיבית.
הטבות מס וההבחנה שחשוב להכיר
כאן נכנס בלבול נפוץ נוסף. חלק מדמי הביטוח הלאומי (החלק המלא, לא המופחת) מזכה בהטבות מס בדמות ניכוי חלקי מההכנסה החייבת. זה שונה מהטבות המס על הפקדות לקרן פנסיה, שהן מנגנון נפרד לגמרי שמעודד חיסכון פנסיוני.
באופן כללי, נהוג להבחין בין שלושה "עולמות מס" שנפגשים בתלוש: מס הכנסה, דמי ביטוח לאומי ודמי בריאות. כל אחד מהם פועל לפי מדרגות משלו. מי שרוצה להבין את הרובד של מס ההכנסה יכול לעיין במדרגות מס הכנסה 2026, שמראה איך המס על המשכורת מחושב שלב אחר שלב.
לפי המוסד לביטוח לאומי, הזכאות לרוב הקצבאות מותנית בתקופת אכשרה — כלומר, במספר חודשים מינימלי שבהם שולמו דמי הביטוח לפני האירוע המזכה. זו הסיבה שהסדרת התשלומים באופן רציף היא לא עניין טכני בלבד.
איך בודקים שהמצב מסודר
הצעד הפרקטי הראשון הוא לוודא שהתשלומים אכן משולמים ונרשמים על שמך. אזור אישי באתר המוסד מציג את היסטוריית התשלומים ואת תקופות הביטוח שנצברו. במקביל, כדאיות בדיקה תקופתית של החיסכון הפנסיוני — כי בעוד שקצבת הזקנה נשענת על התשלומים למוסד, הקצבה הפנסיונית תלויה בדמי ניהול ובתשואה. אפשר להתחיל מבדיקה מהירה עם כלי בדיקת פנסיה וביטוח, או לבחון את מגוון הכלים במחשבונים.
ההבנה שתשלומי ביטוח לאומי הם ביטוח ולא מס פותחת פרספקטיבה שונה: כל שקל שנוכה מייצג זכות פוטנציאלית עתידית. הפער בין מי שמכיר את הזכויות למי שלא — הוא לעיתים ההבדל בין מיצוי מלא לבין קצבה שנשארה לא מנוצלת.
שאלות נפוצות
האם תשלומי ביטוח לאומי הם אותו דבר כמו קרן הפנסיה שלי?+
לא. אלה שתי מערכות נפרדות לחלוטין. תשלומי ביטוח לאומי מזכים בקצבאות מהמוסד לביטוח לאומי, כולל קצבת זקנה. קרן פנסיה היא חיסכון אישי שנבנה מהפקדות שלך ושל המעסיק ומנוהל בגוף פנסיוני פרטי. בפרישה שני המקורות מצטברים.
מה קורה לזכויות שלי אם הפסקתי לשלם דמי ביטוח לתקופה?+
פערים בתשלום עלולים ליצור "חורים" בתקופת הביטוח ולהשפיע על זכאות לקצבאות שדורשות תקופת אכשרה, כמו דמי אבטלה או קצבאות מסוימות. באופן כללי, ניתן לבדוק את המצב באזור האישי באתר המוסד לביטוח לאומי ולברר אם נדרשת הסדרה.
האם דמי הביטוח הלאומי מזכים בהטבות מס?+
החלק המלא של דמי הביטוח הלאומי (לא החלק המופחת) מזכה בניכוי חלקי מההכנסה החייבת. זו הטבה נפרדת מהטבות המס על הפקדות לקרן פנסיה, שהן מנגנון עצמאי לעידוד חיסכון פנסיוני.
מערכת נטו
צוות התוכן של נטו
צוות הכותבים והעורכים של נטו. אנחנו כותבים תוכן כללי ומנגישים מידע בעולם הפיננסים בשפה פשוטה. התוכן נועד להסביר ולהנגיש בלבד, ואינו מהווה ייעוץ אישי או המלצה לפעולה.


